


Une montre à 10 000 €, évidemment. Mais lorsque l’on possède une Rolex, une Audemars Piguet ou une Richard Mille, la question de l’assurance prend rapidement une autre dimension. Pourtant, combien d’entre nous savent exactement ce que leur assurance rembourserait en cas de vol, d’incendie ou de casse ? Et surtout, à partir de quand devient-il intéressant de souscrire une assurance spécifiquement pensée pour nos montres ?
Combien vaut vraiment votre collection ?
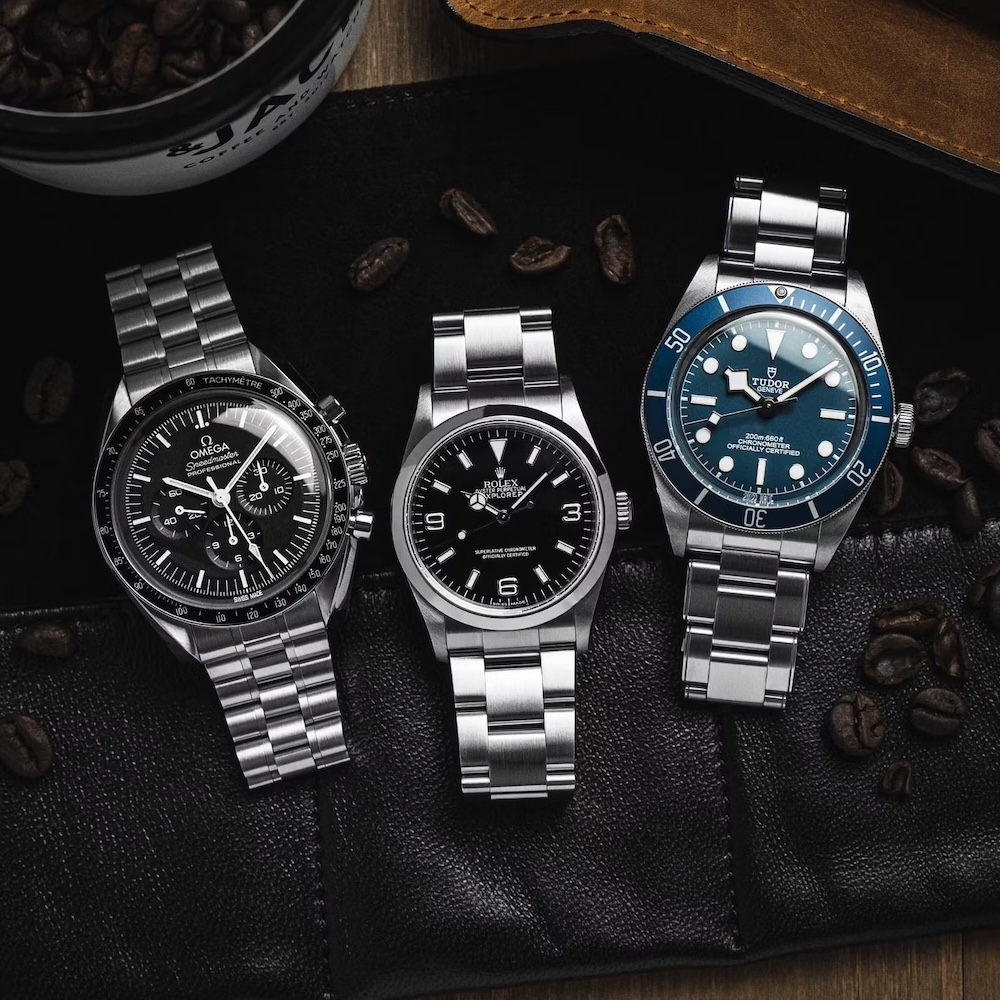
C’est probablement la première question à se poser. Avec une Rolex, une Patek Philippe, une Audemars Piguet ou une Richard Mille, la valeur d’une collection peut rapidement atteindre plusieurs dizaines, voire plusieurs centaines de milliers d’euros. Et plus la valeur augmente, plus il devient important de savoir précisément ce qui serait couvert en cas de sinistre.
Faites le calcul : prenez simplement la valeur actuelle de chacune de vos montres et additionnez-les. Le résultat pourrait vous surprendre. Et posez-vous maintenant une deuxième question : si toute cette collection disparaissait demain, quelle somme votre assurance vous rembourserait-elle réellement ?
Que couvre réellement votre assurance habitation ?
C’est probablement le premier réflexe : « Mes montres sont chez moi, elles sont couvertes par mon assurance habitation. » C’est souvent vrai, mais pas nécessairement pour leur valeur totale. Les montres et autres objets précieux sont souvent soumis à un plafond spécifique, parfois calculé en pourcentage du capital mobilier assuré.
À titre indicatif, certains contrats limitent ainsi l’indemnisation des objets de valeur à environ 20 ou 30 % de ce capital. Avec 30 000 € de mobilier assuré, cela pourrait par exemple représenter seulement 6 000 à 9 000 € pour l’ensemble de vos objets de valeur. Et les règles varient fortement d’un contrat à l’autre. La première chose à faire est donc toute simple : additionnez la valeur de vos montres, puis vérifiez votre contrat d’assurance habitation. Vous pourriez découvrir que les deux montants sont assez éloignés.
Et lorsque la montre quitte votre domicile ?
C’est là que la question devient encore plus intéressante. Contrairement à un tableau ou à une sculpture, une montre est faite pour être portée. Dans la rue, en voiture, en vacances ou à l’autre bout du monde. Une assurance spécifiquement dédiée aux montres peut justement couvrir des situations qui dépassent le simple cambriolage du domicile : vol à l’arraché, vol dans un véhicule, casse accidentelle ou sinistre à l’étranger, selon les garanties et conditions du contrat. Autrement dit, assurer ses montres ne consiste pas seulement à protéger une boîte rangée dans un coffre. Il s’agit aussi de protéger celles que l’on porte réellement.
Et si votre montre ne vaut plus son prix d’achat ?
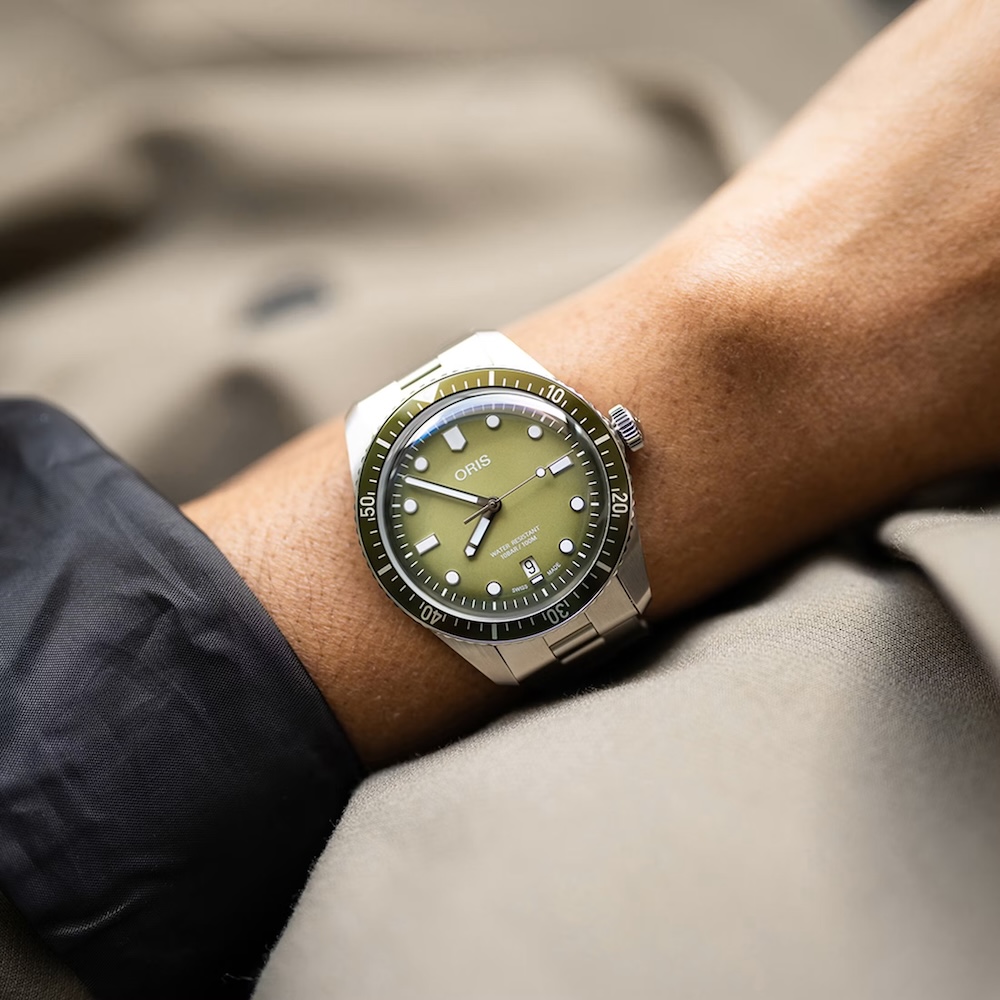
C’est le cas de nombreuses montres. Un modèle acheté neuf 2 000 € peut très bien ne plus valoir que 1 200 ou 1 500 € quelques années plus tard sur le marché de l’occasion. À l’inverse, certaines références recherchées peuvent désormais valoir davantage que leur prix d’origine.
Alors, combien serez-vous remboursé en cas de sinistre ? Tout dépend de la valeur retenue lors de la souscription du contrat. Une assurance dédiée peut prendre en compte une valeur agréée ou déclarée, établie à partir du prix d’achat ou de la valeur de marché. L’important est donc de savoir précisément quelle valeur a été assurée et de pouvoir la justifier.
Et cela fonctionne aussi lorsque la cote grimpe. Une Rolex Daytona achetée 18 000 € en 2022 a ainsi été indemnisée 25 000 € en 2026, sur présentation de justificatifs attestant de sa valeur sur le marché. Pour une collection, chaque montre peut être déclarée individuellement, afin que sa valeur propre soit prise en considération.
Alors, à partir de quand faut-il assurer ses montres ?
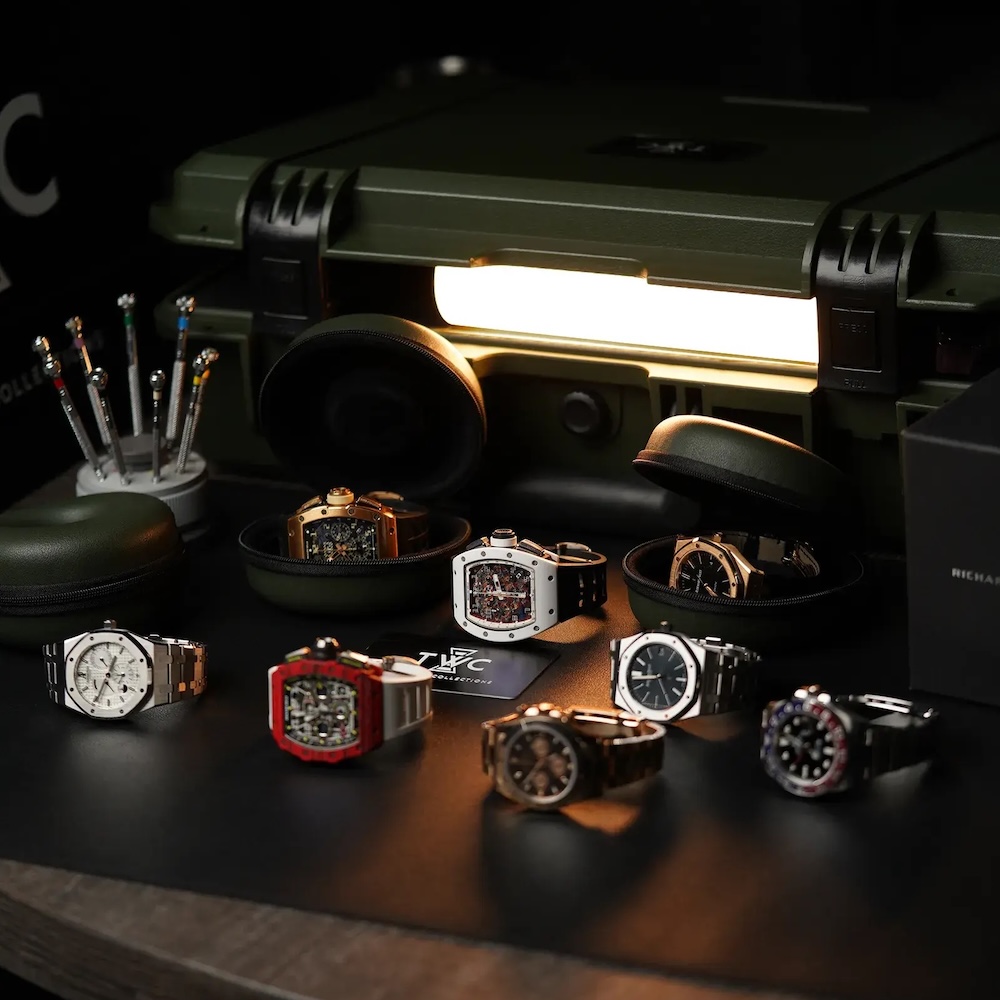
Il n’existe finalement pas de montant universel. La vraie question serait plutôt : quelle somme seriez-vous prêt à perdre sans que cela devienne un problème ? Pour donner quelques ordres de grandeur, assurer une montre valorisée 10 000 € peut coûter environ 350 € par an, contre 950 € pour une pièce à 40 000 €. Pour une collection valorisée 300 000 €, on peut atteindre 2 700 € par an. Ces tarifs incluent une couverture au domicile, la casse accidentelle ainsi que le vol à l’arraché dans le monde entier.
Le tarif dépend évidemment de la situation, des montres et des garanties choisies. C’est peut-être finalement le calcul le plus intéressant à faire : mettre en regard la valeur totale de sa collection, ce que couvre déjà son assurance habitation et le coût réel d’une couverture dédiée.
Alors, combien coûterait l’assurance de votre collection ?
Si vous venez d’additionner mentalement la valeur de vos montres sans vraiment savoir ce que votre contrat actuel couvrirait en cas de problème, il reste une donnée facile à obtenir : le coût d’une assurance dédiée. SARRUT Assurances, spécialiste des montres et objets précieux et agent général Allianz, permet justement d’obtenir un devis personnalisé en ligne en une minute. Il est également possible d’assurer une collection de bijoux. De quoi, au minimum, mettre un prix sur la question et savoir si cette protection a du sens dans votre cas.
Faire mon devis d’assurance montres en 1 minute >>>
Cet article est sponsorisé. Il s’inscrit dans un cadre publicitaire et respecte la ligne éditoriale du Petit Poussoir. Les points de vue et opinions exprimés sont ceux de l’annonceur sont en concordance avec ceux de la rédaction.
À Découvrir Aussi


